
Assurance habitation : est-elle obligatoire selon votre cas
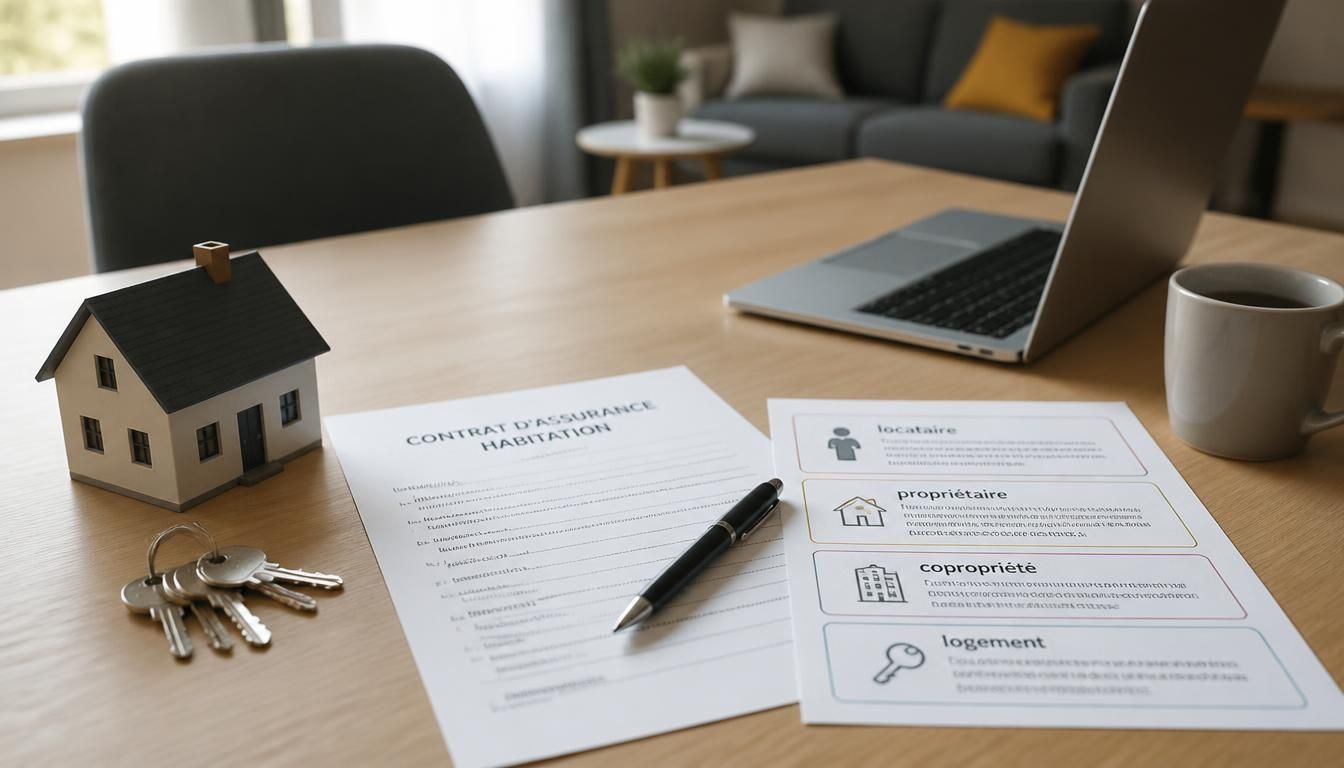
Avant de signer quoi que ce soit, vous voulez sans doute savoir si vous devez vraiment payer une protection pour votre toit. L’assurance habitation obligatoire ou pas dépend surtout de votre statut d’occupant et du type de logement. En clair, elle peut être imposée dans certains cas, simplement recommandée dans d’autres, et son rôle reste de protéger votre foyer contre un sinistre qui peut coûter très cher. C’est souvent la première étape pour éviter une mauvaise surprise au moment de l’entrée dans les lieux.
Si vous êtes locataire, propriétaire occupant ou copropriétaire, la réponse change. Le bail, la copropriété et la loi ne placent pas tout le monde dans la même situation. Mieux vaut donc comprendre les règles avant de souscrire, afin d’agir avec la bonne information et de garder une couverture adaptée à votre logement.
Quand l’assurance habitation devient-elle une vraie obligation ?
La réponse la plus simple est celle-ci : l’assurance devient une obligation quand la situation d’occupation l’exige. Pour un locataire, elle est en pratique quasi incontournable, alors qu’un propriétaire occupant n’a pas la même contrainte. Cette règle générale repose sur la loi, mais aussi sur le contrat de location et sur le type d’habitation concerné.
On peut résumer les profils concernés ainsi :
- le locataire d’un logement vide ou meublé, qui doit souvent justifier d’une assurance habitation ;
- le copropriétaire soumis à certaines règles de copropriété ;
- le propriétaire bailleur, selon la situation du bien et les clauses du bail ;
- l’occupant d’une habitation dont le règlement impose une protection minimale.
Dans le cas d’un studio à Lyon ou d’une maison en périphérie de Nantes, la logique reste la même : le statut compte plus que l’adresse. L’obligation n’est donc pas générale, mais elle devient très concrète dès qu’un logement est occupé par une personne qui n’en est pas propriétaire. C’est pourquoi cette information doit toujours être vérifiée avant la remise des clés.
Le locataire face aux risques locatifs : ce qu’il doit vraiment savoir
Pour un locataire, l’assurance habitation sert d’abord à couvrir les risques locatifs liés au contrat. Elle protège contre un incendie, un dégât des eaux ou une explosion qui pourrait endommager le logement loué. Le bailleur demande cette garantie parce qu’il veut limiter sa responsabilité et s’assurer qu’un dommage ne restera pas entièrement à la charge du locataire. En complément, découvrez responsabilite civile locative.
Les points essentiels à retenir sont les suivants :
- l’assurance habitation doit couvrir les dommages causés au logement loué ;
- elle protège la responsabilité du locataire en cas de sinistre ;
- elle peut être exigée dès la signature du contrat ;
- elle doit souvent être renouvelée pendant toute la durée du contrat ;
- elle peut être résiliée si le locataire change de logement ou de situation.
Voici un exemple simple : Camille loue un appartement de 42 m² à Toulouse. Un dégât des eaux survient au troisième étage et abîme le plafond de son séjour. Sans assurance habitation adaptée, elle risque de devoir assumer seule une partie du dommage. Avec une garantie de base, la couverture permet de limiter l’impact financier et de répondre à la responsabilité demandée par le bail.
| Sinistre couvert | Sinistre non couvert |
|---|---|
| Dégât des eaux dans le logement | Usure normale du bien |
| Incendie accidentel | Défaut d’entretien volontaire |
| Explosion domestique | Travaux non déclarés |
Si le locataire ne fournit pas d’attestation, le bailleur peut demander une régularisation rapide. Dans certains cas, il peut même rappeler l’exigence prévue au contrat et agir selon les clauses prévues. Autrement dit, mieux vaut souscrire avant l’entrée dans les lieux que courir après les papiers au dernier moment.
Propriétaire occupant, bailleur ou copropriétaire : les règles changent
Le propriétaire occupant n’est pas dans la même situation qu’un locataire. En général, il n’a pas d’obligation automatique, mais il a tout intérêt à protéger son habitation. Une maison individuelle exposée à un incendie ou à une tempête peut représenter un risque financier énorme. Le droit laisse donc plus de liberté, tout en rappelant le besoin de se couvrir intelligemment.
Trois différences ressortent nettement :
- le propriétaire occupant choisit librement son assurance habitation ;
- le propriétaire bailleur doit penser à la protection du bien loué et à sa responsabilité ;
- le copropriétaire peut avoir des obligations liées à la copropriété et aux parties communes.
Dans une maison individuelle, l’absence d’assurance habitation n’empêche pas d’occuper le bien, mais elle laisse le propriétaire seul face au coût d’un sinistre. Dans un appartement en copropriété, la situation est plus encadrée, car le droit collectif impose souvent une vigilance supplémentaire. Prenons le cas d’un propriétaire qui n’habite pas le logement : il loue son appartement à Bordeaux, mais conserve la charge de certains risques liés au bien. Il doit donc vérifier si son besoin relève d’une protection minimale ou d’une couverture plus large, selon sa situation générale et son usage du logement. Pour approfondir ce sujet, consultez notre guide sur risque locatif assurance.
Copropriété, loi ALUR et parties communes : où se cache l’obligation ?
En copropriété, l’assurance habitation prend une dimension particulière, car tout ne dépend plus seulement du propriétaire. La loi a renforcé l’idée qu’un occupant doit être protégé, notamment pour éviter qu’un sinistre ne touche tout l’immeuble. L’assemblée générale peut aussi rappeler des règles de fonctionnement qui rendent la couverture indispensable dans la pratique.
On retrouve souvent ces points clés :
- la copropriété organise la répartition des responsabilités entre occupants ;
- la loi ALUR a clarifié certaines obligations d’assurance ;
- une partie commune peut être touchée par un sinistre venu d’un lot privatif ;
- l’assurance habitation aide à gérer la responsabilité entre voisins et syndic.
Imaginez une fuite d’eau dans un appartement du cinquième étage à Marseille. L’eau descend dans la cage d’escalier, puis atteint une partie commune de l’immeuble. Sans assurance habitation, la prise en charge devient beaucoup plus compliquée pour tous les acteurs. Avec une couverture adaptée, la responsabilité peut être mieux répartie et le service de gestion du sinistre gagne en efficacité. En copropriété, l’obligation n’est donc pas toujours affichée comme une règle unique, mais elle se cache souvent dans les conséquences concrètes d’un dommage. C’est exactement là que l’assurance devient indispensable.
Que couvre une multirisque habitation et pourquoi elle reste utile
La multirisque habitation n’est pas seulement un papier demandé par habitude. Elle protège votre logement et vos biens contre plusieurs événements courants. Même quand l’assurance habitation n’est pas imposée par la loi, elle reste un filet de sécurité très utile pour éviter de puiser dans vos fonds en cas de problème sérieux.
Les garanties de base comprennent souvent :
- la couverture des incendies et explosions ;
- la prise en charge des dégâts des eaux ;
- la protection contre le vol ou le vandalisme ;
- la responsabilité civile pour les dommages causés à autrui ;
- l’indemnisation de certains biens mobiliers selon le contrat.
Voici un tableau simple pour comprendre l’intérêt de la multirisque habitation :
| Garantie | Utilité | Limite |
|---|---|---|
| Incendie | Protège le logement et les biens | Exclusions possibles selon le contrat |
| Dégât des eaux | Réduit le coût d’un sinistre fréquent | Plafond d’indemnisation variable |
| Responsabilité civile | Couvre les dommages causés à un tiers | Ne couvre pas tout automatiquement |
Exemple chiffré : un dégât des eaux dans une cuisine peut générer 1 200 euros de réparations pour le sol, les meubles et la peinture. Avec une assurance multirisque, le montant à payer de votre poche peut être fortement réduit selon le contrat. C’est là que la protection prend tout son sens : elle transforme un choc financier en simple démarche administrative.
Comment vérifier sa situation et rester en règle sans se tromper
Pour savoir si votre assurance habitation est nécessaire, commencez par relire votre contrat de location ou vos documents de propriété. Le statut d’occupation, la copropriété et la nature du logement donnent déjà une première réponse. Ensuite, comparez les garanties proposées et demandez un devis si vous hésitez entre plusieurs niveaux de protection.
Voici une méthode simple en cinq étapes :
- vérifier si vous êtes locataire, propriétaire occupant ou bailleur ;
- lire le contrat ou le règlement de copropriété ;
- demander une attestation avant l’entrée dans le logement ;
- comparer plusieurs devis pour choisir la bonne formule ;
- anticiper la résiliation ou la souscription en cas de changement de situation.
Avant d’emménager, gardez une copie de votre attestation et vérifiez que l’adresse du logement est correcte. Si vous avez un doute, contactez votre assureur pour confirmer les garanties du contrat. Si vous êtes bailleur, demandez au locataire une preuve d’assurance dès la remise des clés. Et si vous changez de ville pour un nouveau projet immobilier, pensez à ajuster votre couverture sans attendre. Cette information vous évite les oublis, surtout quand les démarches s’enchaînent vite.
Un bon réflexe consiste aussi à conserver les dates de renouvellement. Une résiliation mal anticipée peut laisser un logement sans protection pendant plusieurs jours. En pratique, mieux vaut souscrire tôt et vérifier chaque document avant de signer.
FAQ – Questions fréquentes sur l’obligation d’assurer son logement
Un locataire doit-il toujours fournir une attestation d’assurance ?
Oui, dans la plupart des cas, le locataire doit remettre une attestation d’assurance habitation au bailleur. C’est la preuve que le logement est bien couvert contre les risques locatifs prévus par le contrat.
Un propriétaire occupant est-il obligé de s’assurer ?
Non, le propriétaire occupant n’a pas toujours une obligation légale générale. En revanche, une assurance habitation reste fortement recommandée pour protéger le logement, les biens et la responsabilité du propriétaire.
Que risque-t-on en cas d’absence d’assurance habitation ?
Sans assurance habitation, vous supportez seul les conséquences financières d’un sinistre. Pour un locataire, cela peut aussi entraîner une mise en conformité demandée par le bailleur, voire des difficultés sur le contrat de location.
La règle change-t-elle en copropriété ?
Oui, la copropriété ajoute des règles particulières. L’assurance habitation peut devenir nécessaire pour couvrir les parties privatives, mais aussi pour limiter les effets d’un dommage touchant les parties communes de l’immeuble.
Faut-il une assurance différente pour un logement meublé ?
Le principe reste proche, mais le contrat peut varier selon le type de logement. Un locataire en meublé doit vérifier que l’assurance habitation répond bien à sa situation et aux exigences du bail.
Peut-on résilier son contrat après un changement de situation ?
Oui, un changement de logement, de statut ou d’occupation peut justifier une résiliation ou une adaptation du contrat. Il faut prévenir l’assureur rapidement pour garder une couverture cohérente avec votre nouvelle habitation.
Vous aimerez aussi
 Assurance
 Assurance
 Assurance