
Dotation vestimentaire en entreprise : règles URSSAF et déduction
 Camille
•
27 août 2026
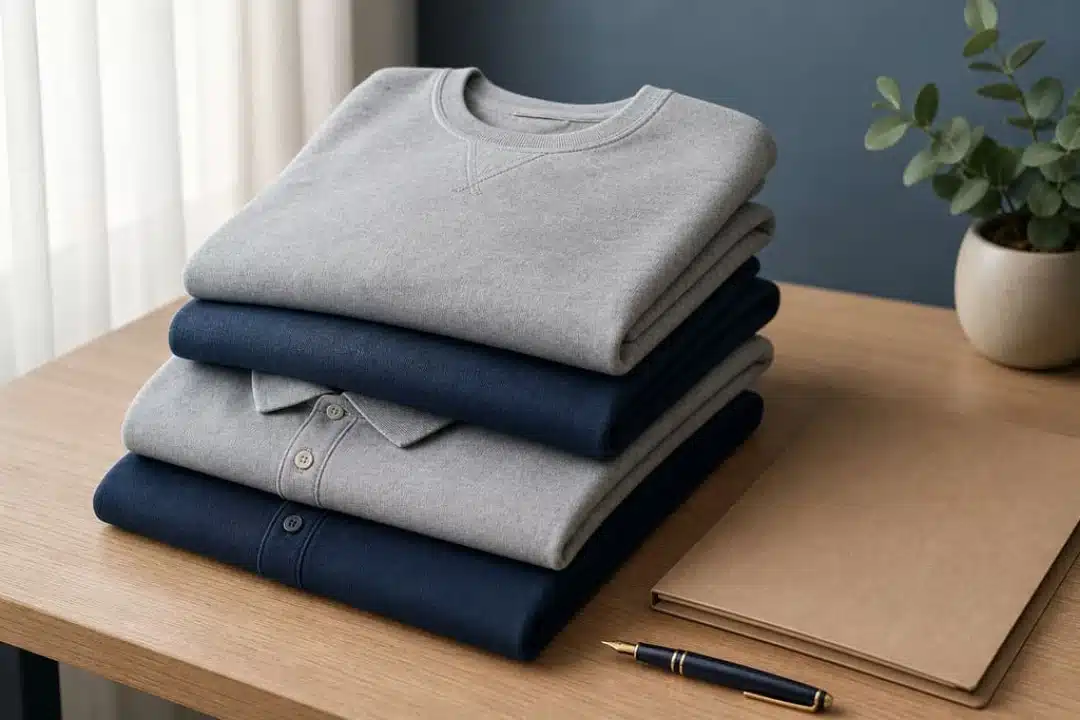
La dotation vestimentaire en entreprise regroupe tous les vêtements qu’un employeur fournit à ses salariés, du bleu de travail au polo floqué remis le jour de l’arrivée. Son traitement social et fiscal ne dépend ni du montant engagé ni du type de vêtement, mais d’un seul critère : le port est-il obligatoire, et le vêtement reste-t-il la propriété de l’entreprise ? Selon la réponse, la dépense sort de l’assiette des cotisations ou devient un avantage en nature à déclarer.
L’essentiel
- Un vêtement dont le port est rendu obligatoire par une disposition conventionnelle ou une règlementation interne relève des frais d’entreprise : sa prise en charge est exclue de l’assiette des cotisations sociales.
- L’employeur doit pouvoir produire la disposition écrite qui atteste du caractère obligatoire du port et de la propriété du vêtement.
- Sur le plan fiscal, seuls les vêtements spécifiques à la profession ou caractéristiques de celle-ci sont admis ; le vêtement d’usage courant ne l’est pas.
- L’entretien et le blanchissage suivent le même régime que l’achat, et leur coût incombe à l’employeur.
- Un vêtement remis sans obligation de port bascule en avantage en nature, soumis à cotisations.
- Le poste se pilote au coût annuel par personne, pas au prix unitaire : la fréquence de renouvellement pèse plus lourd que la remise obtenue à la commande.
Vêtement de travail ou avantage en nature : le critère qui tranche
L’URSSAF distingue deux régimes. Quand le port du vêtement est obligatoire en vertu d’une disposition conventionnelle, individuelle ou collective, ou d’une règlementation interne à l’entreprise, la prise en charge par l’employeur constitue un remboursement de frais professionnels, exclu à ce titre de l’assiette des cotisations et contributions sociales. En l’absence d’obligation, le vêtement remis au salarié est un avantage consenti, et il rejoint l’assiette.
La condition de forme compte autant que la condition de fond. L’employeur doit être en mesure de produire la disposition attestant de la propriété du vêtement et du caractère obligatoire de son port. Un usage tacite, même ancien et suivi par toute l’équipe, ne tient pas en cas de contrôle : c’est l’écrit qui fait foi, dans la convention collective ou dans le règlement intérieur.
Le périmètre concerné est large. L’INSEE mesurait 20,97 millions de salariés dans le secteur privé à la fin du deuxième trimestre 2025. Commerce, santé, logistique, hôtellerie-restauration, bâtiment, réseaux d’agences : la fourniture d’une tenue y est courante, et l’écrit qui la rend obligatoire, souvent absent du dossier.
Même logique pour l’entretien. L’employeur qui impose le port de vêtements de travail doit en assurer l’entretien et en supporter le coût. La prime de salissure versée à ce titre est réputée utilisée conformément à son objet, donc exonérée de cotisations et de contributions sociales, dans la limite du montant prévu par la convention collective.
Ce qui est déductible, et à quelles conditions
Côté fiscal, la doctrine administrative est plus étroite que l’intuition. Les dépenses d’habillement ne constituent des frais professionnels que si elles se rapportent à des vêtements ou tenues spécifiques à la profession exercée, ou qui, sans être à proprement parler spécifiques, lui sont caractéristiques. Le BOFiP cite les bleus de travail et souliers spéciaux des ouvriers, la robe des magistrats, les chemises blanches des maîtres d’hôtel ou les combinaisons des moniteurs de ski.
Une précision s’impose sur la portée de ce texte : il vise la déduction des frais réels par les salariés, pas directement les charges de l’entreprise. Mais le critère qu’il pose, la spécificité du vêtement au regard de la profession, est celui qui sert de référence chaque fois qu’il faut départager une dépense professionnelle d’une dépense personnelle, quel que soit le contribuable concerné.
À l’inverse, le contribuable qui n’est pas tenu par sa profession au port de vêtements spéciaux et porte des vêtements d’un usage courant ne peut déduire aucune dépense à ce titre. La déduction, quand elle s’applique, couvre non seulement le prix d’achat mais aussi le coût de l’entretien et du blanchissage. Pour une entreprise assujettie, la TVA grevant l’achat de vêtements professionnels nécessaires à l’activité est en principe récupérable, dès lors que la dépense est engagée pour les besoins de l’exploitation et justifiée par une facture en règle.
Le marquage pèse dans l’appréciation. Un vêtement brodé ou floqué aux couleurs de l’entreprise devient difficilement portable en dehors du cadre professionnel, ce qui le rapproche de la tenue caractéristique d’une fonction. C’est le raisonnement qui s’applique à une commande de sweat personnalisé entreprise destinée aux équipes en contact avec le public : le logo n’y est pas un détail esthétique, il est ce qui rattache le vêtement à l’activité. Ce n’est pas pour autant une garantie automatique : le marquage est un élément d’appréciation parmi d’autres, et l’obligation de port écrite reste le point déterminant.
Trois situations, trois traitements
Le tableau ci-dessous résume les cas les plus fréquents. Il ne remplace pas l’analyse d’un expert-comptable sur une situation donnée, mais il montre où passe la ligne de partage.
| Situation | Port obligatoire ? | Traitement social | Traitement fiscal |
|---|---|---|---|
| Vêtement de protection imposé par la réglementation | Oui, par obligation légale | Frais d’entreprise, hors assiette de cotisations | Charge déductible, TVA récupérable |
| Tenue de fonction marquée, imposée par le règlement intérieur | Oui, si l’obligation est écrite | Frais d’entreprise si les conditions URSSAF sont réunies | Charge déductible si la tenue est caractéristique de la fonction |
| Vêtement remis sans obligation de port (cadeau, kit d’accueil) | Non | Avantage en nature, soumis à cotisations | Charge déductible, mais avantage à valoriser et déclarer |
Le coût réel se lit sur la durée, pas sur la facture
Un poste de dotation vestimentaire se pilote au coût annuel par personne. Une pièce conservée trois ans coûte, par année de service, trois fois moins qu’une pièce remplacée chaque saison, quel que soit l’écart de prix à l’achat. L’arbitrage se joue donc sur le grammage, la qualité des coutures et la tenue de la couleur au lavage répété, pas sur la remise obtenue au moment de la commande.
Le contexte de marché va dans le même sens. D’après le baromètre publié par Refashion, l’éco-organisme de la filière textile, 3,6 milliards de pièces neuves ont été vendues en France en 2025, en hausse de 1,5 % sur un an, soit 43 nouvelles pièces d’habillement par personne. La seconde main représente 7,2 % de la consommation globale, en progression de 4,8 % en volume. Ces volumes disent surtout que le neuf reste la norme : le levier d’économie le plus direct, pour une entreprise, est d’allonger la durée de service de chaque pièce plutôt que de négocier le prix unitaire.
Deux cas concrets illustrent l’écart. Une agence de dix personnes qui renouvelle sa tenue d’accueil chaque année engage dix dotations par exercice ; la même agence sur un cycle de trois ans en engage dix pour trois exercices, avec un coût unitaire plus élevé et un coût annuel divisé. À l’opposé, un cabinet qui offre à Noël un vêtement non marqué et sans obligation de port ne relève d’aucun des deux régimes précédents : la remise est un avantage en nature, à valoriser et à déclarer, quel que soit le motif.
Questions fréquentes
La prime de salissure est-elle soumise à cotisations ?
Non, sous conditions. Elle est réputée utilisée conformément à son objet, donc exonérée de cotisations et de contributions sociales, dans la limite du montant prévu par la convention collective, dès lors que le bénéficiaire est soumis à l’obligation de port d’un vêtement de travail.
Un costume acheté par un commercial est-il déductible ?
Non, s’il s’agit d’un vêtement d’usage courant. La doctrine fiscale écarte les dépenses d’habillement de celui qui n’est pas tenu par sa profession au port de vêtements spéciaux, même s’il réserve dans les faits ces vêtements à son activité.
Le logo suffit-il à faire d’un vêtement une tenue de travail ?
Le marquage est un élément d’appréciation, pas une condition suffisante. Ce qui est examiné en premier, c’est l’existence d’une obligation de port inscrite dans la convention collective ou le règlement intérieur, et la propriété du vêtement.
Qui paie l’entretien des vêtements de travail ?
L’employeur. Dès lors qu’il impose le port de vêtements de travail, il doit en assurer l’entretien et en supporter le coût, soit en organisant le nettoyage, soit en versant une indemnité dédiée.
Faut-il un écrit même dans une petite structure ?
Oui. La taille de l’entreprise ne change rien à la règle : c’est la disposition écrite attestant du caractère obligatoire du port et de la propriété du vêtement que l’employeur doit être en mesure de produire.
Sources : URSSAF, « Les frais professionnels » et « Dépenses d’entretien des vêtements de travail » ; BOFiP-Impôts, BOI-RSA-BASE-30-50-30-40, déduction des autres frais réels (frais vestimentaires) ; INSEE, Informations rapides n° 197, emploi salarié du secteur privé au deuxième trimestre 2025 ; Refashion, Baromètre annuel de la consommation de textiles et de chaussures en France, édition 2025.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque