
Comment modifier le plafond Wero sans bloquer un paiement
 Camille
•
20 octobre 2026
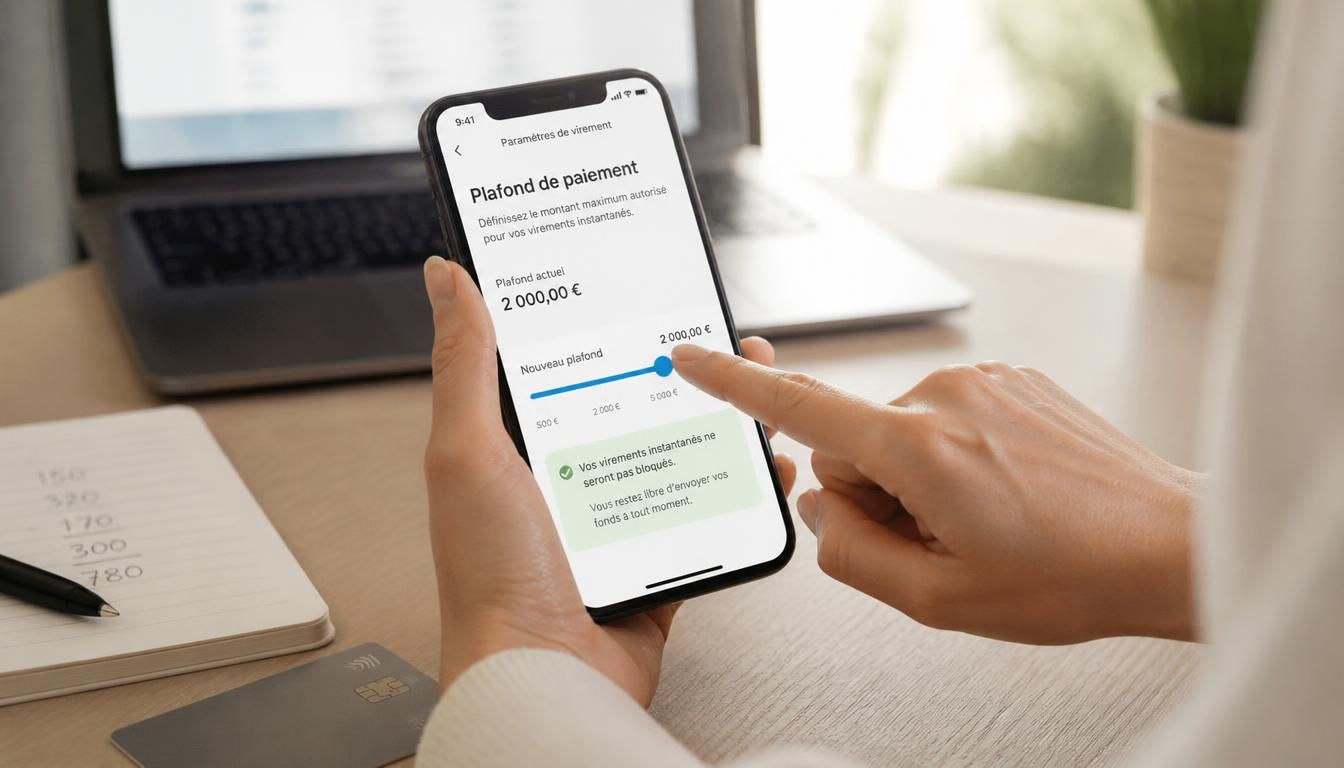
Dans la pratique, le sujet du plafond Wero revient souvent au moment où l’on veut envoyer un montant plus élevé sans mauvaise surprise. Le plafond Wero à modifier représente alors un réglage essentiel pour garder la main sur ses paiements du quotidien. Il constitue un cadre de sécurité, mais aussi un moyen de s’adapter à vos besoins réels. Bien compris, il facilite un usage plus souple sur mobile, tout en garantissant que chaque virement reste cohérent avec les règles de votre banque.
Si vous utilisez ce service pour régler un ami, un commerçant ou un destinataire ponctuel, vous gagnez du temps en sachant où agir. Et c’est souvent là que tout se joue : comprendre la limite, puis adapter le bon paramètre sans perdre de vue la sécurité.
Comprendre Wero avant de toucher à ses limites
Wero est une solution de paiement pensée pour les échanges du quotidien, avec une logique simple sur mobile. Dans une banque, ce service s’inscrit comme une solution française et européenne de payments qui accompagne l’argent envoyé entre particuliers ou vers un commerçant. On l’ouvre depuis une application bancaire, puis on active une fonctionnalité utile pour payer sans sortir sa carte bancaire. Le service reste pratique, mais il garde un cadre clair pour sécuriser chaque usage. Pour approfondir ce sujet, consultez notre guide sur comment recevoir de l’argent avec wero.
En clair, Wero n’est pas seulement un outil de virement : c’est une solution mobile qui rapproche vos usages de la vie réelle. Vous pouvez partager une addition, rembourser un ami ou envoyer un petit montant à un destinataire connu.
À quoi sert Wero dans la vie de tous les jours ?
Quand on parle de Wero, on pense à une solution rapide pour gérer de petits paiements sans complication. Le service aide à ouvrir une nouvelle façon de transférer de l’argent depuis un téléphone mobile, avec une banque qui encadre l’usage. Vous pouvez ainsi payer un café, rembourser un ami après un dîner, ou régler un achat simple auprès d’un commerçant. L’idée est de garder un service fluide, tout en restant dans un cadre bancaire maîtrisé.
Ce que l’on peut faire depuis l’application
Depuis l’application, vous retrouvez généralement les fonctions utiles pour envoyer ou recevoir de l’argent, suivre un virement et consulter les réglages liés au service. Cette solution mobile permet aussi de vérifier si la carte bancaire associée est prête à fonctionner. Selon la banque, l’interface peut changer, mais la logique reste la même : ouvrir l’outil, choisir le destinataire, puis valider l’opération. C’est simple, mais cela demande de connaître ses limites avant d’agir.
Ce que le plafond limite vraiment
Le plafond correspond au montant maximal autorisé pour une opération donnée. Il peut s’appliquer à un virement, à un transfert ou à un crédit d’argent vers un destinataire. La banque fixe souvent une limite par sécurité, afin de mieux autoriser les usages courants sans exposer le compte à un risque inutile. Ce plafond n’est pas forcément le même que le plafond bancaire global, car il concerne un service précis et non l’ensemble des mouvements de votre compte. En complément, découvrez zero plafond virement.
On distingue souvent un plafond par opération et un plafond cumulé sur une période. Le premier bloque un montant trop élevé en une fois ; le second surveille la somme totale envoyée sur un jour ou un mois. Cette logique de sécurité permet de garantir un usage plus maîtrisé.
| Type de plafond | Ce qu’il contrôle |
|---|---|
| Par transaction | Un montant unique envoyé en une fois |
| Par jour | L’ensemble des opérations sur 24 heures |
| Par période | Le cumul sur plusieurs jours ou semaines |
Plafond par opération ou plafond cumulé ?
Le plafond par opération agit comme une barrière immédiate : si le montant dépasse la limite, l’opération est refusée. Le plafond cumulé, lui, additionne plusieurs virements ou transferts. Dans les deux cas, la banque cherche à protéger l’argent disponible et à éviter un usage trop rapide du crédit autorisé. Vous pouvez donc réussir un petit envoi, puis être bloqué plus tard si la limite globale est atteinte.
Pourquoi les banques encadrent ces montants ?
Les banques encadrent ces montants pour une raison simple : la sécurité. Un plafond réduit le risque d’erreur, limite l’impact d’une fraude et protège l’utilisateur contre un envoi trop important. Il sert aussi à mieux contrôler les flux d’argent instantané, surtout quand le service fonctionne en quelques secondes. Cette limite n’est pas là pour compliquer la vie, mais pour garantir un usage plus sûr et plus prévisible.
Ajuster ses limites depuis l’espace bancaire
Pour modifier un plafond, le plus simple est souvent d’ouvrir votre application bancaire ou votre espace client online. Selon l’établissement, la demande peut se faire dans les paramètres de paiement, dans la rubrique dédiée au service, ou via une aide intégrée. Vous pouvez aussi trouver une option pour activer une hausse temporaire, si votre banque la propose. L’objectif est de pouvoir augmenter la limite sans perdre de temps, tout en gardant une trace claire de la demande.
Dans d’autres cas, la modification passe par le service client, voire par l’agence. La banque peut demander une vérification supplémentaire avant de modifier le plafond, surtout si le montant souhaité est élevé. Mieux vaut donc préparer sa demande à l’avance.
Les étapes à vérifier dans l’application
- Ouvrir l’application bancaire et accéder à l’espace client.
- Rechercher la rubrique Wero ou moyens de paiement.
- Repérer le plafond actuel affiché.
- Lancer la demande de modification si l’option existe.
- Valider avec les contrôles demandés par la banque.
Quand faut-il passer par la banque ?
Si l’option n’apparaît pas dans l’application, il faut souvent passer par la banque. Certaines demandes nécessitent un échange avec un client conseiller, surtout lorsque le plafond doit être modifié durablement. Le service peut aussi demander une aide spécifique en agence pour activer une nouvelle limite. Dans ces situations, l’important est de savoir où trouver le bon parcours, car toutes les banques n’affichent pas la même demande au même endroit.
Les différences à connaître selon l’établissement
D’une banque à l’autre, le plafond peut changer, tout comme la fonctionnalité disponible dans l’application. Certaines banques françaises proposent un parcours très direct, quand d’autres préfèrent un service plus encadré. L’interface client n’est donc pas identique partout, et la solution online peut demander quelques clics de plus. Même si Wero reste le même dans son principe, chaque banque adapte son propre cadre de crédit et de sécurité.
On voit aussi des différences de disponibilité selon que l’on passe par l’application, l’agence ou un espace client web. Le service peut être visible dans un menu dédié, ou au contraire rester intégré à une rubrique plus large. C’est pour cela qu’il faut toujours vérifier les règles de sa banque avant de chercher à modifier un plafond.
Pourquoi le parcours n’est pas identique partout ?
Le parcours n’est pas identique partout, car chaque banque organise ses outils différemment. Une fonctionnalité disponible dans une application peut être cachée dans une autre, ou réservée à certains clients. Le plafond dépend alors du paramétrage interne, du niveau de crédit autorisé et des règles de sécurité choisies. Même si le service est français dans son usage, l’expérience peut varier selon l’établissement et son interface.
Ce qu’il faut vérifier avant de faire une demande
Avant de faire une demande, vérifiez si votre banque affiche bien la rubrique concernée, si l’application est à jour et si le client a accès aux bonnes options. Regardez aussi si le plafond actuel est déjà proche de la limite souhaitée. Certaines banques permettent une hausse en ligne, d’autres exigent un passage en agence. Cette vérification évite de perdre du temps et permet de savoir si la solution est immédiate ou non.
Quand le plafond bloque un paiement
Quand le plafond est atteint, l’envoi d’argent peut être refusé immédiatement. Le numéro du destinataire est pourtant correct, le code est bon, mais la limite bloque l’opération pour des raisons de sécurité. Dans ce cas, la banque ne valide pas le transfert instantané, même si l’ami ou le commerçant attend la somme. Ce refus ne signifie pas forcément un problème technique : il indique souvent que le plafond a été touché ou dépassé.
La solution la plus simple consiste à attendre, à réduire le montant ou à demander une hausse. Si vous devez envoyer de l’argent à un particulier, mieux vaut anticiper. Un QR code ou un numéro de téléphone ne change rien au plafond : seule la limite autorisée compte.
- Un ami vous demande un remboursement urgent.
- Un commerçant accepte Wero, mais la somme dépasse la limite.
- Le code de validation est correct, mais le plafond bloque l’envoi.
- Le transfert instantané fonctionne, puis s’arrête quand la limite est atteinte.
Comment réagir si l’opération est refusée ?
Si l’opération est refusée, commencez par vérifier le plafond restant dans votre banque. Ensuite, voyez si vous pouvez envoyer un montant plus faible ou attendre que la limite se réinitialise. Si besoin, contactez votre banque pour demander une hausse. Cette réaction simple évite de paniquer et vous aide à relancer l’envoi sans perdre de temps, surtout quand l’argent doit partir rapidement.
Les cas les plus fréquents chez les utilisateurs
Les cas les plus fréquents concernent un particulier qui rembourse un ami, un commerçant qui attend un règlement rapide ou un envoi vers un destinataire déjà enregistré. On voit aussi des blocages quand le numéro est correct mais que la somme dépasse la limite. Dans tous ces cas, le plafond joue son rôle : il protège l’usage instantané, mais il oblige parfois à ajuster son montant avant de recommencer.
Bien vérifier ses limites avant d’envoyer de l’argent
Avant d’envoyer un montant, ouvrez l’application bancaire et regardez le plafond disponible. Cette vérification prend peu de temps et évite un blocage au dernier moment. Si vous devez sécuriser un gros envoi, mieux vaut connaître la marge restante, puis décider s’il faut augmenter la limite. La banque affiche souvent l’information dans l’espace client, avec le détail du plafond bancaire associé au service.
Anticiper est utile, surtout quand l’opération doit partir vite. Une authentification peut être demandée, puis un code de validation peut confirmer l’ordre. En préparant tout avant, vous gardez le contrôle sur la carte bancaire, l’argent disponible et le niveau de sécurité.
- Ouvrir l’application avant d’annoncer l’envoi.
- Contrôler le plafond encore disponible.
- Préparer l’authentification et le code de validation.
- Augmenter la limite seulement si le besoin est réel.
Les bons réflexes avant un envoi important
Les bons réflexes sont simples : ouvrir l’application, vérifier le plafond, confirmer le montant et garder votre code sous la main. Vous pouvez aussi sécuriser l’opération en testant d’abord un petit envoi si vous avez un doute. Cette méthode évite les mauvaises surprises et vous permet de pouvoir agir rapidement si la banque demande une validation supplémentaire.
Faut-il augmenter son plafond systématiquement ?
Non, pas systématiquement. Augmenter le plafond peut être utile pour un besoin ponctuel, mais il vaut mieux éviter de le relever sans raison. Une limite trop haute réduit la marge de sécurité. L’idéal est d’ajuster le plafond selon vos habitudes, puis de le remettre à un niveau plus prudent si nécessaire. Cette approche garde le service souple, sans sacrifier la sécurité de votre carte bancaire et de votre compte.
FAQ – Questions fréquentes sur les limites Wero
Pourquoi une opération Wero peut-elle être refusée ?
Le plus souvent, c’est parce que le plafond est atteint, que la banque applique une limite de sécurité ou que le montant dépasse ce qui est autorisé.
Peut-on demander une augmentation du plafond ?
Oui, dans beaucoup de cas. La demande passe par la banque, l’application mobile ou le service client, selon le parcours disponible.
Le plafond est-il identique dans toutes les banques ?
Non. Chaque banque fixe ses propres règles, donc le plafond peut varier d’un client à l’autre et d’un établissement à l’autre.
Comment savoir combien il reste de marge disponible ?
Ouvrez l’application bancaire ou l’espace client : la banque y affiche souvent le plafond restant et le montant encore utilisable.
Que faire si la modification n’apparaît pas dans l’application ?
Contactez votre banque ou votre conseiller client. Il peut s’agir d’une option non activée, d’une mise à jour à faire ou d’une demande à traiter autrement.
Wero fonctionne-t-il pour envoyer de l’argent à un ami ?
Oui, c’est l’un de ses usages les plus pratiques : vous pouvez envoyer de l’argent à un ami avec votre mobile, selon les règles de votre banque.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque