
Coordonnées bancaires, RIB, IBAN : bien les comprendre
 Camille
•
29 août 2026
Quand vous devez recevoir un salaire, lancer un prélèvement ou transmettre vos coordonnées à un tiers, une simple suite de chiffres ne suffit pas toujours. Les références bancaires représentent l’identité pratique d’un compte et servent à acheminer l’argent vers le bon destinataire, sans confusion ni retard. Elles facilitent les vérifications, rassurent l’émetteur et réduisent les erreurs de saisie, ce qui est essentiel au quotidien. En 2026, avec des échanges plus rapides et plus fréquents, comprendre ces informations devient un vrai réflexe utile, surtout si vous voulez éviter un blocage de paiement ou une mauvaise attribution.
Dans la vie courante, un détail mal recopié peut suffire à compliquer une opération. C’est pourquoi la références bancaires doivent être lues, vérifiées et partagées avec méthode, que vous soyez particulier ou professionnel. La banque demande parfois une confirmation supplémentaire, notamment quand le nom du titulaire ne correspond pas exactement à l’IBAN. Cette vigilance protège votre argent et permet de garder le contrôle sur chaque transaction.
Comprendre les informations qui identifient un compte
Définir simplement ce que recouvrent ces informations
Au sens général, les données qui identifient un compte bancaire rassemblent tout ce qui permet de reconnaître un compte sans ambiguïté. Elles forment une identité bancaire utile pour un virement, un prélèvement ou une demande administrative. L’article le plus simple à retenir est celui-ci : si vous donnez le bon identifiant, l’opération suit son cours normalement. Un document bancaire clair évite les confusions entre compte personnel et compte professionnel, et aide à comprendre ce qui relève du code banque, du numéro de compte ou du champ de contrôle. En complément, découvrez code banque 11899.
- Ne confondez pas le numéro de compte et l’identifiant international, car ils n’ont pas le même usage.
- Gardez en tête que le document bancaire sert surtout à orienter l’opération vers le bon compte.
Dans un cadre bancaire, ces éléments ne sont pas décoratifs : ils servent à sécuriser l’échange d’argent et à vérifier la cohérence des informations. Quand vous les lisez correctement, vous gagnez du temps et vous limitez les erreurs de saisie. C’est aussi ce qui permet à un organisme de traiter votre dossier sans aller-retour inutile.
Faire la différence entre RIB, IBAN et coordonnées bancaires
Le vocabulaire bancaire peut sembler proche, pourtant chaque terme a son rôle. Le RIB désigne un document ou un ensemble de données utiles pour identifier un compte dans un contexte bancaire français. L’IBAN, lui, est la version normalisée qui sert surtout aux paiements plus larges. Les coordonnées bancaires regroupent l’ensemble, avec le nom du titulaire et les éléments techniques. Pour un lecteur pressé, l’idée clé est simple : le RIB est une présentation pratique, l’IBAN un format de transfert, et les coordonnées bancaires la vue d’ensemble.
Ce que contient un relevé d’identité bancaire
Lire un RIB ligne par ligne sans se tromper
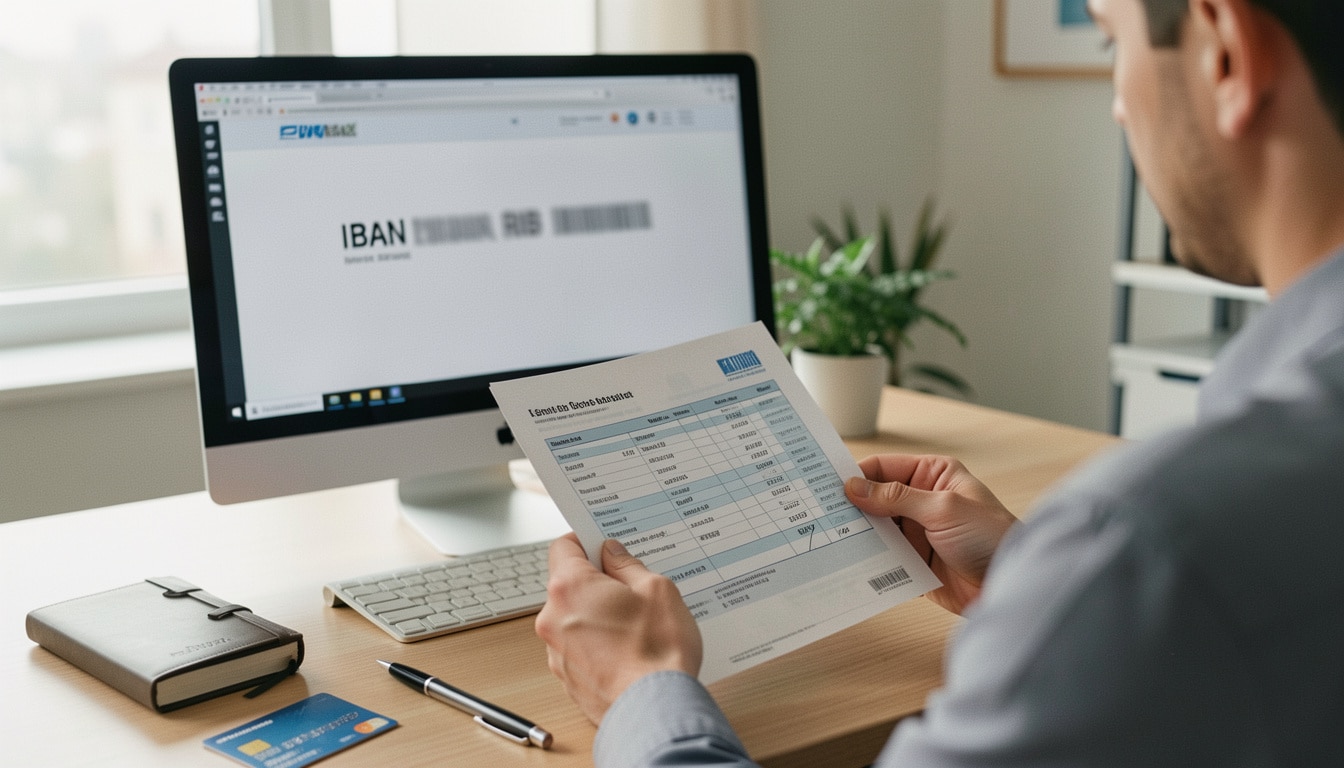
Un RIB contient plusieurs repères utiles pour la vie bancaire. On y retrouve généralement le nom du titulaire, le code banque, le code guichet, le numéro de compte et la clé de contrôle. Chaque ligne bancaire a une fonction précise, et c’est cette logique qui permet de relever rapidement les éléments nécessaires avant un paiement. Dans la plupart des cas, la banque affiche aussi l’IBAN, plus facile à transmettre à l’international. Pour vous, l’enjeu est surtout de lire sans inverser les chiffres. Pour approfondir ce sujet, consultez notre guide sur c’est quoi l’identifiant bancaire.
- Le nom du titulaire confirme à qui appartient le compte.
- Le code banque et le code guichet orientent l’opération vers le bon établissement.
- Le numéro de compte et la clé sécurisent la lecture du RIB.
| Champ | Utilité |
|---|---|
| Nom du titulaire | Identifier le compte bancaire concerné |
| Code banque | Repérer l’établissement bancaire |
| Numéro de compte | Associer l’opération au bon compte |
Si vous lisez le document pas à pas, tout devient plus simple : d’abord le titulaire, ensuite les codes, puis le numéro de compte. Cette méthode évite les confusions entre deux comptes proches ou deux établissements différents. Elle reste très utile lorsque vous devez vérifier un RIB reçu par email ou depuis un espace client.
Repérer les éléments utiles pour un virement ou un prélèvement
Pour un virement, les informations les plus utiles sont celles qui permettent à la banque de reconnaître sans hésitation le bénéficiaire. Pour un prélèvement, il faut surtout que le mandat soit associé au bon compte bancaire. Le RIB reste donc un support pratique, car il rassemble l’essentiel en un seul endroit. Quand vous préparez une transaction, prenez le temps de vérifier la cohérence entre le document, le nom affiché et le compte visé. Ce contrôle simple évite bien des retours.
IBAN, BIC et RIB : comment les distinguer
L’IBAN, l’identifiant à utiliser pour les transferts
L’IBAN est l’identifiant bancaire le plus pratique pour les transferts courants, surtout quand l’opération passe par un système européen. Il contient un code pays, des chiffres de contrôle et le numéro de compte sous une forme normalisée. Ce format bancaire facilite les échanges, car il limite les ambiguïtés d’écriture. Si vous devez envoyer de l’argent à un proche en Belgique, en Espagne ou en Italie, l’IBAN devient la référence à communiquer. Il remplace souvent les anciennes écritures locales plus difficiles à lire.
- L’IBAN sert à identifier un compte de manière standardisée.
- Le RIB rassemble des données plus détaillées, souvent utiles en France.
- Le BIC complète l’ensemble pour certaines opérations bancaires.
Dans la pratique, cette distinction vous aide à choisir le bon format selon le pays ou le type d’opération. Une entreprise qui paie un fournisseur à l’étranger n’utilisera pas exactement la même logique qu’un particulier qui rembourse un ami. C’est le point à retenir pour éviter les erreurs d’envoi.
Le BIC, utile pour les opérations internationales
Le BIC, parfois appelé SWIFT, désigne le code bancaire de l’établissement. Il devient utile dans certaines opérations internationales, quand le système de paiement a besoin d’identifier la banque elle-même, et pas seulement le compte. Dans un article général sur le sujet, il faut retenir que l’IBAN vise le compte, alors que le BIC pointe l’établissement bancaire. Cette combinaison rassure les services de traitement, surtout lorsque le transfert traverse plusieurs pays ou plusieurs réseaux techniques.
Où trouver ces données dans vos outils bancaires
Retrouver ses références dans un relevé ou un espace client
Vous pouvez trouver ces informations dans un relevé de compte, dans l’espace client ou dans l’application mobile de votre banque. En ligne, la rubrique dédiée au compte bancaire affiche souvent un document téléchargeable au format PDF. Sur la ligne du compte, un commentaire ou un bouton “voir les coordonnées” peut aussi vous aider à accéder aux données. Selon les établissements, l’affichage varie, mais le principe reste le même : tout est disponible en quelques clics.
- Dans un relevé PDF, les coordonnées apparaissent souvent en bas de page.
- Dans l’espace client, elles sont généralement dans la rubrique “compte” ou “documents”.
- Sur mobile, l’accès est souvent plus rapide depuis la fiche du compte.
- Certains établissements permettent de trouver un RIB directement depuis un menu de partage.
Si vous cherchez à accéder à ces données sans stress, commencez par l’onglet du compte principal. Vous pourrez ainsi trouver rapidement le bon document, sans mélanger plusieurs comptes. C’est particulièrement pratique quand vous gérez plusieurs opérations en parallèle.
Demander une copie à l’établissement si besoin
Si le document n’est pas visible en ligne, votre banque peut vous fournir une copie sur demande. En agence, au guichet ou via le service client, vous pouvez accéder à un duplicata imprimé ou numérique. Cette solution reste utile quand vous avez perdu votre document bancaire ou quand vous devez transmettre des informations à un tiers de façon urgente. Le délai dépend de l’établissement, mais il est souvent très court pour un simple relevé d’identité.
Les bons usages au quotidien pour envoyer ou recevoir de l’argent
Partager un RIB pour recevoir un paiement
Partager un RIB est courant lorsque vous attendez un virement de salaire, un remboursement entre amis ou le règlement d’un client. Pour recevoir un paiement, il suffit généralement de fournir le document bancaire demandé, sans ajouter d’information inutile. Dans ce contexte, le partage doit rester ciblé : vous indiquez ce qui permet le virement, rien de plus. Un bon usage bancaire consiste à vérifier l’adresse du destinataire avant l’envoi et à garder une copie du document transmis.
- Pour un salaire, l’employeur demande souvent l’IBAN dès l’ouverture du contrat.
- Pour un remboursement, vous pouvez partager les coordonnées par message sécurisé.
- Pour un fournisseur, le document sert à préparer le règlement sans retard.
Cette méthode facilite les échanges financiers et limite les allers-retours. Si vous recevez souvent des paiements, pensez à conserver un document à jour, surtout après un changement de compte. Cela évite de relancer tout le monde pour une simple mise à jour.
Configurer un prélèvement sans erreur
Un prélèvement automatique repose sur des coordonnées bien renseignées. Il faut fournir le bon IBAN, indiquer le nom du titulaire et renseigner, si nécessaire, la référence du mandat. Cette étape bancaire est importante, car une erreur de saisie peut retarder une facture ou créer un rejet. Avant d’autoriser le prélèvement, relisez chaque donnée et comparez-la avec le document reçu. Cette vérification prend moins d’une minute et vous évite souvent une relance inutile.
Sécuriser le partage et vérifier chaque donnée avant usage
Vérifier le nom du titulaire et la cohérence de l’IBAN
Avant d’envoyer une donnée bancaire, prenez le réflexe de contrôler le nom du titulaire et la cohérence de l’IBAN. Le risque principal vient souvent d’une simple erreur de chiffre ou d’un document modifié. Pour assurer une utilisation fiable, comparez toujours le compte attendu avec celui affiché dans le document. Vous pouvez aussi identifier plus facilement une anomalie si le nom ne correspond pas à l’établissement ou au contexte de la demande. Ce contrôle évite de faire un envoi vers un mauvais compte.
- Relisez chaque donnée avant transmission.
- Comparez le nom du titulaire avec celui attendu.
- Vérifiez le code pays et la longueur de l’IBAN.
- Refusez tout document reçu depuis une source douteuse.
Une fraude simple peut commencer par un faux email ou un faux commentaire dans un fil de discussion. En gardant ce réflexe, vous réduisez fortement les mauvaises surprises. Mieux vaut perdre trente secondes que devoir corriger un virement parti au mauvais endroit.
Adopter les bons réflexes avant d’envoyer un document
Avant d’envoyer un document bancaire, demandez-vous toujours à qui il est destiné et pourquoi il est demandé. Si la demande paraît inhabituelle, vérifiez l’adresse du destinataire et le canal utilisé. Un code de sécurité ne doit jamais être communiqué avec le document lui-même, sauf procédure officielle de l’établissement. Ce commentaire de prudence peut sembler banal, mais il protège vos comptes contre les usages abusifs. En cas de doute, contactez directement le service client de l’établissement.
Cas pratiques pour particuliers et professionnels
Utiliser ces informations pour un compte personnel
Pour un particulier, ces informations servent surtout à recevoir un salaire, régler une facture ou alimenter une épargne. Un compte personnel doit rester simple à gérer, mais il faut tout de même conserver un document à jour. Si vous ouvrez un nouveau compte, pensez à prévenir les organismes qui effectuent des virements réguliers. Cela facilite la transition et évite les paiements rejetés. En pratique, une mise à jour bien faite vous fait gagner du temps dès le premier mois.
- Mettre à jour le RIB après une ouverture de compte.
- Transmettre les coordonnées à l’employeur ou à l’administration.
- Conserver une copie dans un espace personnel sécurisé.
Cette organisation simple convient très bien à un usage quotidien. Vous gardez le contrôle sur vos flux entrants et vous évitez les oublis au moment des échéances.
Les intégrer dans une gestion plus structurée côté entreprise
Côté professionnel, ces données bancaires prennent une place plus stratégique. Une entreprise doit souvent enregistrer le compte d’un client, d’un fournisseur ou d’un partenaire dès l’ouverture de la relation commerciale. Dans un outil de gestion, cela permet de faciliter les paiements récurrents, de suivre les règlements et de limiter les erreurs de facturation. Pour un fournisseur, disposer d’un compte bien renseigné accélère la mise en paiement et améliore la fiabilité du suivi comptable.
FAQ – Questions fréquentes sur l’identification d’un compte
À quoi servent ces informations au quotidien ?
Elles servent à faire circuler l’argent correctement : virement, prélèvement, remboursement ou versement de salaire. Elles permettent aussi à la banque de reconnaître le bon compte bancaire sans ambiguïté.
Où trouver un RIB sans se connecter à son agence ?
Vous pouvez souvent trouver un RIB dans l’espace client, sur l’application mobile ou dans un relevé PDF disponible en ligne. La rubrique documents est généralement la plus rapide à consulter.
Quelle différence entre IBAN et RIB ?
Le RIB est une présentation pratique des coordonnées bancaires, tandis que l’IBAN est le format standard utilisé pour les paiements. L’un regroupe, l’autre identifie de façon plus internationale.
Peut-on partager ses coordonnées sans risque majeur ?
Oui, pour un virement ou un prélèvement, ces données sont faites pour être transmises. En revanche, il faut vérifier le destinataire et éviter d’ajouter des informations sensibles avec le document bancaire.
Comment vérifier qu’un identifiant est correct avant un virement ?
Relisez le code, comparez le nom du titulaire et contrôlez la longueur de l’identifiant. Si un doute persiste, contactez la banque ou le bénéficiaire avant d’envoyer l’argent.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque