Virement instantané : existe-t-il un montant minimum ?
Quand vous devez envoyer de l’argent sans attendre, le montant minimum virement instantané devient vite une question très concrète. Ce type de transfert représente un virement crédité en quelques secondes, utile pour régler un imprévu, rembourser un proche ou sécuriser un achat urgent. Il est essentiel, car il permet d’agir vite sans passer par le délai habituel d’un virement classique. Mais la règle n’est pas uniforme : selon la banque, le plafond, le canal utilisé et le cadre SEPA, le minimum peut varier.
Autrement dit, la réponse n’est pas toujours “un euro” ou “zéro euro”. Dans la pratique, il faut comprendre comment fonctionne ce service, ce que votre banque autorise, et pourquoi certaines opérations restent soumises à des seuils internes. En lisant ce guide, vous saurez distinguer le minimum, les limites de montant et les usages les plus courants, afin de choisir le bon virement au bon moment.
Comprendre le virement instantané avant de parler du minimum
Avant de chercher le montant minimum virement instantané, il faut définir le principe. Un virement instantané est un virement bancaire SEPA traité en temps réel : l’argent peut arriver en quelques secondes sur le compte du bénéficiaire, de jour comme de nuit. À l’inverse, un virement classique passe souvent par un traitement différé, avec un délai qui dépend du jour ouvré, de l’heure et des circuits internes de la banque. Pour le client, la différence se voit surtout au moment où l’opération doit permettre un paiement rapide. Pour approfondir ce sujet, consultez notre guide sur banque lundi.
Ce mécanisme bancaire est pensé pour un usage quotidien simple : régler une dette, envoyer une somme urgente ou confirmer une opération sans attendre la date de valeur du virement classique. Le virement instantané se distingue aussi par son caractère SEPA, ce qui le rend compatible avec de nombreux comptes en zone euro. En pratique, il peut permettre à un client d’éviter l’attente, mais il doit aussi accepter que chaque banque fixe ses propres règles d’exécution. Vous pourriez également être intéressé par montant maximum virement instantané.
Ce qui change concrètement dans une opération instantanée
La première différence est le délai : le virement instantané est conçu pour arriver presque immédiatement, alors qu’un virement classique peut prendre un jour ouvré, parfois davantage selon l’heure d’émission. La seconde différence concerne le traitement bancaire : l’opération est validée plus vite, avec moins de marge pour corriger une erreur. Enfin, l’usage n’est pas identique : le virement instantané sert surtout quand le moment compte, tandis que le virement classique reste adapté si vous pouvez attendre.
Pourquoi le délai devient l’argument principal
Dans la vie réelle, ce délai change tout. Un client peut lancer un virement après 19 heure et voir l’argent partir sans attendre le lendemain ouvré. Une entreprise peut aussi utiliser ce virement pour régler un fournisseur en urgence. C’est pour cela que le délai instantané est devenu un moyen de paiement bancaire très recherché, surtout quand l’usage demande de la réactivité.
Existe-t-il un montant minimum pour un virement instantané ?
La réponse courte est simple : il n’existe pas un montant minimum universel pour tout virement instantané. Chaque banque peut définir un seuil, ou au contraire accepter le virement dès une très petite somme. Dans certains cas, le client peut envoyer un ordre de quelques euros seulement ; dans d’autres, la banque impose une limite technique ou commerciale. Le bénéficiaire n’y change rien : c’est surtout la politique interne de l’établissement qui compte.
Ce minimum dépend aussi du moyen utilisé. Une application mobile, l’espace client ou un canal professionnel peuvent modifier la règle. La banque peut demander un justificatif pour certains usages, ou réserver le service à un contrat précis. Pour un particulier, le virement instantané reste souvent accessible sur de petites sommes, mais il faut vérifier le contrat et les paramètres affichés avant de valider l’ordre.
- Le seuil fixé par la banque pour ce type de virement
- Le profil du client et le contrat associé au compte
- Le canal utilisé pour demander le virement
Pourquoi certaines banques fixent un seuil minimal
Une banque peut définir un seuil pour simplifier le contrôle des opérations, limiter les micro-virements ou harmoniser ses règles de sécurité. Ce choix n’a rien d’exceptionnel : il sert à encadrer l’usage et à éviter des ordres trop nombreux sur de très petits montants. Selon l’établissement, la limite peut être modifiée, mais il faut souvent passer par l’espace client ou contacter le service concerné.
Quand un petit montant reste parfaitement accepté
Dans la pratique, un virement instantané de faible montant est souvent accepté quand le compte est éligible, que le bénéficiaire est bien enregistré et que l’ordre respecte les règles du contrat. Pour un remboursement de 5 ou 10 euros, le service reste pertinent si vous voulez éviter l’attente. Le point clé est donc moins la somme elle-même que la politique de la banque et l’usage prévu.
Les plafonds, les limites et les règles qui encadrent l’opération
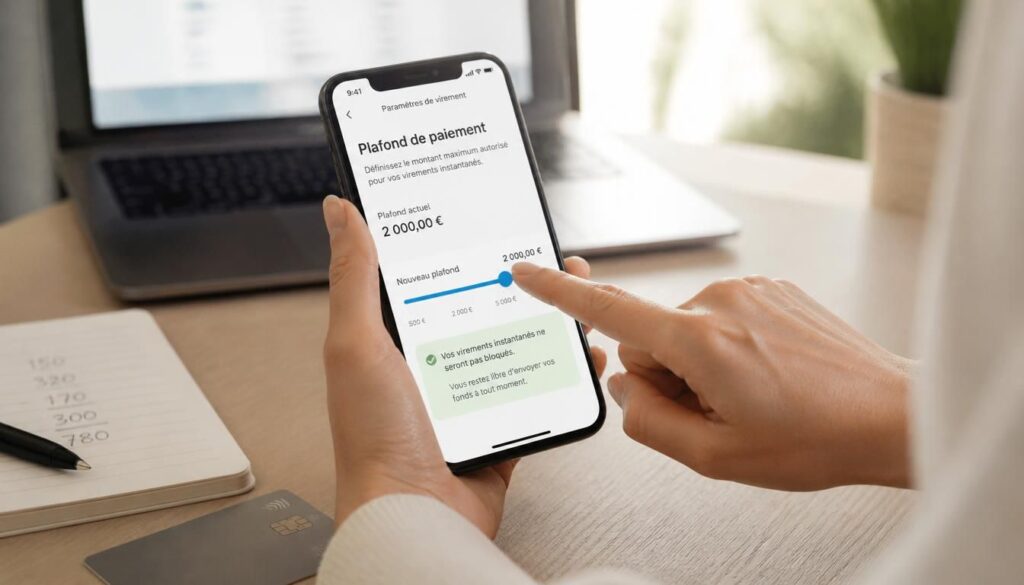
Le plafond ne doit pas être confondu avec le minimum. Le premier fixe le maximum autorisé pour un virement, tandis que le second concerne la plus petite somme possible. Dans une banque, le plafond bancaire peut varier selon le profil client, le type de compte, le canal de validation et les règles de sécurité. Un virement SEPA instantané reste donc encadré par des limites précises, même si l’opération est rapide. En complément, découvrez quel montant maximum pour un virement.
Ces règles servent aussi à sécuriser le virement. Une banque peut demander une validation renforcée, limiter le nombre d’ordres sur une période donnée, ou exiger un justificatif pour certains montants. Le contrat du compte précise souvent ces obligations, ainsi que la date à partir de laquelle les paramètres s’appliquent. Le plafond peut être modifié, mais cette modification reste généralement soumise à l’accord de la banque et à ses contrôles légaux. Pour aller plus loin, lisez virement vers livret a la poste.
| Critère | Ce qu’il faut retenir |
|---|---|
| Minimum | Peut être très faible ou fixé par la banque |
| Plafond | Montant maximal autorisé par opération ou par période |
| Délai | Quelques secondes pour un virement instantané |
| Frais | Variables selon l’établissement et le contrat |
Ce plafond change l’usage quotidien : il détermine si vous pouvez payer une facture importante, rembourser un proche ou transférer une somme plus élevée en une seule fois. En revanche, si la limite est trop basse, la banque peut demander de fractionner le virement ou de modifier les paramètres du compte. Le bon réflexe consiste donc à vérifier le plafond avant d’envoyer l’ordre.
Ce que le plafond change dans l’usage quotidien
Quand le plafond est élevé, le virement instantané devient un moyen pratique pour les paiements urgents. Quand il est bas, il reste utile pour les petits transferts entre particuliers. Dans tous les cas, le plafond bancaire protège l’opération et évite un dépassement non prévu. C’est une règle simple, mais elle influence directement votre usage du service.
Comment les règles bancaires protègent l’opération
Les règles bancaires servent à valider le virement sans fragiliser le compte. Elles peuvent imposer une confirmation supplémentaire, un contrôle du bénéficiaire ou une vérification du justificatif. Le cadre légal SEPA n’empêche pas ces filtres ; au contraire, il les rend cohérents avec les obligations de sécurité. Résultat : l’opération reste rapide, mais elle n’est jamais totalement sans contrôle.
Délais, disponibilité et usage au quotidien
Le virement instantané est disponible 24h/24 et 7j/7, ce qui change beaucoup de choses pour le client. Vous pouvez lancer une opération à 8 heure, à 23 heure ou un jour férié, sans attendre le prochain jour ouvré. Cette disponibilité permanente rend le service très utile quand le moment compte et qu’un virement classique serait trop lent. Le délai reste le principal avantage, car l’argent peut arriver en quelques secondes.
Pour un particulier, ce fonctionnement permet de rembourser un ami après un dîner, de payer une dépense imprévue ou de transférer de l’argent entre deux comptes SEPA. Pour une entreprise, il peut offrir une réponse rapide à un besoin de trésorerie ou à un règlement urgent. Dans les deux cas, le virement instantané s’impose comme un moyen souple, surtout quand la date d’échéance approche.
- Rembourser un proche le soir même sans attendre le lendemain
- Payer un artisan ou un service urgent au bon moment
- Transférer de l’argent entre comptes quand une échéance tombe
Pourquoi la disponibilité permanente change l’expérience utilisateur
La disponibilité continue évite les blocages liés à l’heure ou au jour. Un client n’a plus besoin d’attendre l’ouverture bancaire pour envoyer un virement. Cela réduit le stress et améliore l’usage au quotidien, surtout quand une facture doit être réglée rapidement. Le virement instantané devient alors un outil de confort autant qu’un outil de rapidité.
Dans quels cas le délai quasi immédiat fait la différence
Le délai quasi immédiat est décisif lorsqu’un paiement conditionne une réservation, une remise de clés ou la validation d’une commande. Il peut aussi éviter un retard de paiement entre particulier et entreprise. Dans ces situations, le virement classique reste possible, mais il ne répond pas à l’urgence. Le virement instantané devient alors le moyen le plus adapté.
Tarifs, sécurité et vérifications avant d’envoyer l’argent
Le coût d’un virement instantané dépend de la banque. Certaines banques l’incluent dans l’offre, d’autres facturent un frais fixe ou appliquent des conditions selon le contrat. Avant de valider, il faut donc vérifier le tarif, le plafond et les règles de sécurité. Le virement reste rapide, mais cette rapidité impose plus de vigilance qu’un virement classique, car une erreur se corrige rarement après coup.
Le premier contrôle concerne le bénéficiaire : nom, IBAN et cohérence du compte. Le second porte sur le montant, surtout si vous devez limiter une opération à une somme précise. Une banque peut aussi demander un justificatif pour sécuriser le virement, notamment si le profil client ou l’usage paraît inhabituel. En pratique, mieux vaut prendre trente secondes de plus que de devoir corriger un virement déjà parti.
- Vérifier le nom du bénéficiaire et l’IBAN avant validation
- Contrôler le montant exact et la date d’exécution
- Relire les frais éventuels affichés par la banque
Vérifier les informations avant validation
Avant de confirmer un virement, relisez chaque champ. Une faute sur le bénéficiaire ou le montant peut rendre l’opération difficile à récupérer. Le justificatif peut aussi être utile si la banque demande une preuve du paiement. Cette étape simple sécurise le virement et évite une erreur irréversible.
Pourquoi la rapidité impose plus de vigilance
Le virement instantané part presque aussitôt après validation. Cela laisse peu de temps pour annuler. C’est pourquoi la banque insiste souvent sur le contrôle final, surtout quand la carte ou l’application sert à confirmer l’opération. Plus le service est rapide, plus votre vérification doit être rigoureuse.
Choisir le bon type de virement selon la situation
Le virement instantané n’est pas toujours le meilleur choix. Si vous devez payer tout de suite, il s’impose. Si vous pouvez attendre, un virement classique suffit souvent et reste parfois plus simple à gérer. La banque peut définir un plafond différent pour chaque type de virement, ce qui influence aussi votre décision. Le bon arbitrage dépend donc de l’urgence, du montant et du contexte.
Pour un particulier, le virement instantané est idéal quand la somme doit arriver sans délai. Pour une entreprise, il est utile si un règlement rapide évite une rupture de service ou un retard contractuel. Mais si l’ordre n’est pas pressé, le virement classique reste un moyen adapté, surtout lorsque le contrat ou les règles légales imposent un traitement plus souple.
- Choisir l’instantané pour un paiement urgent ou un remboursement immédiat
- Préférer le classique si la date d’échéance laisse du temps
- Vérifier le plafond et les limites avant un ordre important
Les bons réflexes pour choisir sans se tromper
Posez-vous trois questions : ai-je besoin que l’argent arrive maintenant, le montant respecte-t-il le plafond, et ma banque autorise-t-elle ce type de virement dans ce contexte ? Si la réponse est oui, l’instantané est pertinent. Sinon, le classique peut être plus pratique. Cette logique évite les décisions prises dans la précipitation.
Quand le virement classique reste plus adapté
Le virement classique reste utile pour les paiements non urgents, les montants plus élevés ou les opérations qui demandent une validation plus large. Il peut aussi convenir si votre banque applique une limite stricte sur l’instantané. En clair, le bon moyen n’est pas toujours le plus rapide : c’est celui qui correspond à votre usage réel.
FAQ – Questions fréquentes sur le virement instantané
Quel est le montant minimum d’un virement instantané ?
Il n’existe pas de minimum unique. Le montant minimum dépend de la banque, du contrat et parfois du canal utilisé. Certaines banques acceptent un virement dès une très petite somme, d’autres fixent un seuil interne.
Le plafond est-il le même dans toutes les banques ?
Non. Le plafond varie selon la banque, le profil client et les règles de sécurité. Il peut aussi changer selon le compte, le bénéficiaire ou le moyen de validation utilisé pour le virement.
Un virement instantané est-il toujours crédité en quelques secondes ?
En principe oui, mais des vérifications techniques peuvent parfois rallonger le délai. Le virement reste conçu pour être instantané, même si une banque peut bloquer ou contrôler certaines opérations avant validation.
Peut-on faire un virement instantané la nuit ou le week-end ?
Oui, c’est l’un de ses grands avantages. Le service fonctionne 24h/24 et 7j/7, y compris le week-end et les jours fériés, sans dépendre d’un jour ouvré.
Faut-il un justificatif pour ce type d’opération ?
Pas toujours, mais la banque peut en demander un selon le contexte. Un justificatif peut servir à sécuriser le virement, surtout si le montant, le bénéficiaire ou l’usage paraît inhabituel.
Le virement instantané est-il plus risqué qu’un virement classique ?
Il n’est pas plus risqué par nature, mais il laisse moins de temps pour corriger une erreur. C’est pourquoi il faut valider le bénéficiaire, le montant et les informations avant d’envoyer le virement.